
Saldo e stralcio debiti bancari: il 50% è davvero un buon accordo?
Hai ricevuto una richiesta di pagamento dalla banca o da una società che ha acquistato il tuo credito? Davanti a un debito di quasi 40.000 euro, chiudere pagando la metà può sembrare una via d’uscita. Ma prima di impegnare i tuoi risparmi o ogni tua risorsa, occorre rispondere a una domanda:
la somma richiesta è realmente dovuta?
Un procedimento del Tribunale di Catania mostra quanto questa verifica possa incidere. A fronte di una domanda di 39.614,42 euro, il giudice (questo giudice si può definire un illuminato, molto attento ai problemi dei debitori) in via del tutto eccezionale, ha disposto il ricalcolo del saldo escludendo interessi moratori e ulteriori oneri per l’inadempimento.
Il decreto è stato poi emesso per 15.110,92 euro, oltre alle spese.
Il punto di partenza di un saldo e stralcio dei debiti bancari deve essere la verifica della pretesa:
una percentuale di sconto, da sola, non misura la convenienza dell’accordo.
Se anche tu hai un problema di debito bancario e stai cercando informazioni per risolvere il problema, sei nel posto giusto, andiamo!
Il caso di Catania: da quasi 40.000 a circa 15.000 euro
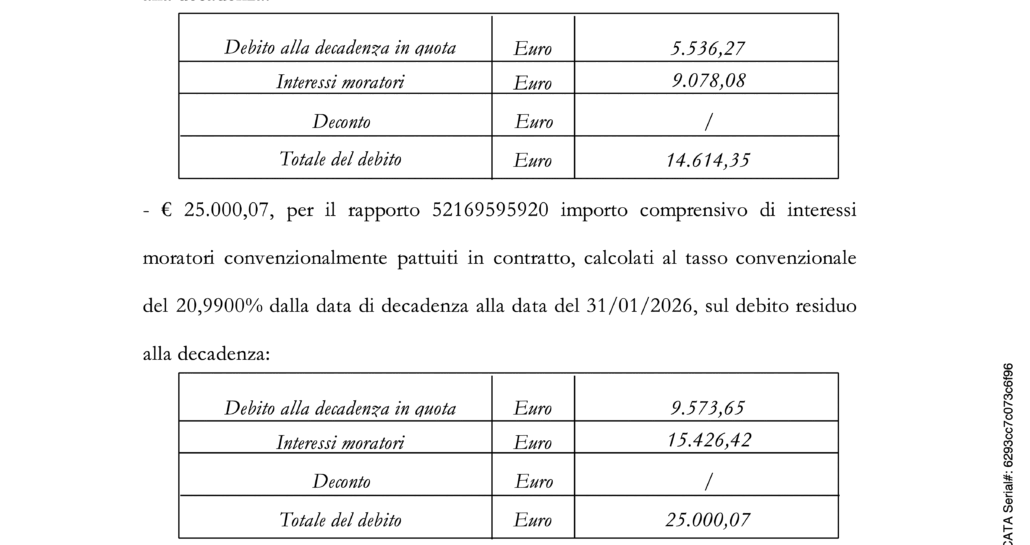
a vicenda riguarda due rapporti di credito revolving originariamente intrattenuti con Compass Banca, successivamente ceduti a KRUK Investimenti. Quest’ultima ha chiesto un decreto ingiuntivo per complessivi 39.614,42 euro.
Nel ricorso figuravano 24.504,50 euro di soli interessi moratori, calcolati ai tassi convenzionali del 21,36% per il primo rapporto e del 20,99% per il secondo.
Con provvedimento del 16 aprile 2026, nel procedimento R.G. 1552/2026, il giudice Dott. Fabio Salvatore Mangano ha rilevato il carattere manifestamente eccessivo del tasso di mora, considerato insieme alle ulteriori penali per l’inadempimento, richiamando l’art. 33 del Codice del consumo.
Bada bene, il giudice si è limitato a parlare di “carattere manifestamente eccessivo del tasso di mora”, ma nei fatti ed in verità il tasso di mora pattuito eccede la soglie consentite ed è in usura originaria.
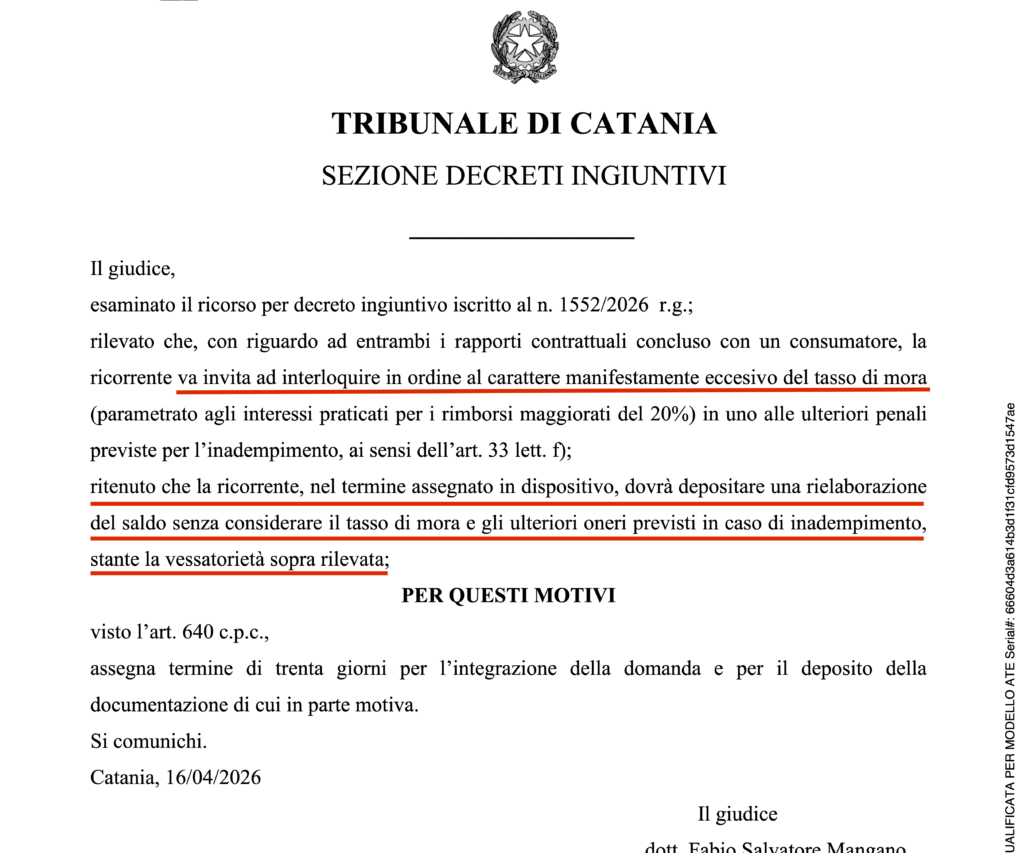
Il Magistrato Togato ha quindi richiesto una rielaborazione del saldo senza tali addebiti.
Dopo la rideterminazione della pretesa, il Tribunale ha accolto parzialmente il ricorso, emettendo il decreto ingiuntivo n. 1295/2026, pubblicato il 26 maggio 2026, per 15.110,92 euro, oltre alle spese liquidate.
La differenza rispetto alla domanda iniziale è di 24.503,50 euro: circa il 62% dell’importo richiesto. Il confronto riguarda gli importi della domanda e dell’ingiunzione, senza includere le spese processuali.
Interessi di mora esclusi: che cosa ha deciso il giudice?
Il provvedimento ha particolare valore concreto perché il controllo è intervenuto prima dell’emissione del decreto, evitando che l’intera somma richiesta venisse ingiunta al consumatore.
Occorre descriverne correttamente il fondamento: il giudice ha rilevato la vessatorietà della clausola relativa agli interessi moratori; non ha pronunciato un accertamento di usura originaria. Si tratta di questioni giuridiche distinte, che richiedono verifiche specifiche.
L’art. 33 del Codice del consumo contempla, tra le clausole presuntivamente vessatorie, quelle che impongono al consumatore somme manifestamente eccessive in caso di inadempimento o ritardo.
Il controllo d’ufficio sulle clausole abusive nel procedimento monitorio trova inoltre riferimento nei principi delle Sezioni Unite della Cassazione, sentenza n. 9479/2023.
Per chi deve affrontare un debito, la conseguenza è concreta: un importo previsto dal contratto e inserito nel conteggio del creditore può essere contestabile. Serve comprenderne il titolo, verificarne la validità e controllarne il calcolo.
Saldo e stralcio: quale percentuale conviene davvero?
Immaginiamo che, davanti alla richiesta iniziale, il debitore avesse proposto di chiudere pagando il 50%.
Avrebbe offerto quasi 20.000 euro: una somma superiore all’intero importo successivamente ingiunto dal Tribunale, prima delle spese.
Il confronto rende evidente il problema:
| Base del confronto | Importo | Pagamento ipotetico al 50% |
| Richiesta iniziale del creditore | € 39.614,42 | € 19.807,21 |
| Importo ingiunto dopo il ricalcolo | € 15.110,92 | € 7.555,46 |
La stessa percentuale produce una differenza di oltre 12.000 euro.
Questi valori illustrano un confronto matematico: non rappresentano un accordo concluso, un’offerta accettata o una previsione di risultato. Spese e condizioni dell’eventuale transazione devono essere valutate separatamente.
Quando si valuta la percentuale di un saldo e stralcio, occorre quindi partire dalla correttezza della somma richiesta.
Un forte sconto su importi non dovuti può risultare meno conveniente di quanto appaia.
Prima della trattativa: l’analisi tecnica di ReAsset
Chi vive una difficoltà economica cerca comprensibilmente una soluzione rapida. Tuttavia, formulare una proposta prima di aver verificato la documentazione può significare impegnare risorse su una richiesta contestabile.
Per valutare un saldo e stralcio di un finanziamento, ReAsset esamina la documentazione e ricostruisce il rapporto tra quanto richiesto e quanto risulta dai contratti, dai movimenti e dai pagamenti.
L’analisi può riguardare:
- la composizione del saldo tra capitale, interessi, commissioni e penali;
- i tassi pattuiti e applicati e le modalità di calcolo;
- l’imputazione dei pagamenti effettuati;
- la completezza della documentazione e la ricostruibilità del debito;
- le anomalie quali usura ed anatocismo
La ricostruzione fornisce all’avvocato elementi concreti per valutare le contestazioni, la documentazione a sostegno del credito e la strategia difensiva.
L’obiettivo è individuare l’importo effettivamente dovuto, se dovuto, per scegliere consapevolmente come affrontare la richiesta.
La revoca del decreto come obiettivo, il saldo e stralcio come alternativa
Nel caso descritto, la riduzione ottenuta in sede monitoria non esaurisce la difesa.
La strategia perseguita con il supporto tecnico di ReAsset punta alla revoca integrale del decreto ingiuntivo per ulteriori motivazioni giuridiche, il cui esito resta da accertare.
L’eventuale accordo a circa 7.500 euro rappresenta quindi soltanto un’ipotesi residuale di trattativa. Non è un risultato già conseguito né una proposta che il creditore sia obbligato ad accettare.
La scelta deve considerare la fondatezza delle contestazioni, le prove disponibili, i rischi processuali, i costi e le esigenze concrete del cliente.
Prima si verifica la pretesa; poi si valuta quale soluzione tuteli meglio il debitore.
Saldo e stralcio dopo decreto ingiuntivo: come orientarsi
Ricevere un decreto ingiuntivo può generare urgenza e preoccupazione. Prima di formulare una proposta, occorre far esaminare tempestivamente l’atto al legale, verificando termini, eventuale esecutorietà e possibilità di opposizione.
Valutare un saldo e stralcio dopo decreto ingiuntivo richiede di considerare insieme gli aspetti tecnici, giuridici ed economici della posizione.
La trattativa deve essere coordinata con la difesa:
non bisogna presumere che il semplice avvio delle interlocuzioni sospenda le scadenze indicate nell’atto.
Il creditore deve accettare un saldo e stralcio al 50%?
No. Non esiste una percentuale prestabilita che obblighi il creditore ad accettare. L’accordo dipende dalla posizione concreta e dal consenso delle parti.
Tutto o molto dipende da quanto il creditore procedente si sente forte sulla posizione, ovvero che idea si è fatto autonomamente sulla possibilità concreta di recupero.
La riduzione del decreto significa che il debito è stato cancellato?
No. In questo caso il decreto è stato emesso per un importo inferiore rispetto alla richiesta iniziale. La revoca integrale costituisce un ulteriore obiettivo difensivo, distinto dal risultato già documentato.
Quali documenti servono per un primo esame?
Documentazione necessaria per il primo esame:
Per procedere con un primo esame, è fondamentale disporre di tutta la documentazione pertinente. In caso di un decreto ingiuntivo:
- Se si dispone di un legale di fiducia:
- Rivolgersi direttamente a lui per ottenere i documenti necessari.
- Se non si ha un legale di riferimento:
- È possibile richiedere al nostro team legale di scaricare l’intero fascicolo telematico contenente i documenti presentati dalla banca.
Questa documentazione è indispensabile per effettuare accurate verifiche tecniche e legali.
Contratto Di Finanziamento
Documento di Sintesi
Piano Di Ammortamento
Se non disponi della documentazione non è un problema, penseremo noi a chiederla alla banca ex art. 119 TUB.
Prima di pagare, verifica quanto devi davvero
Prima di destinare i tuoi risparmi a un accordo, fai verificare la richiesta.
ReAsset offre un primo esame gratuito della pratica e affianca il tuo avvocato con l’analisi tecnica del rapporto bancario.
Dott. Stafano Di Domenico
Invia la documentazione disponibile, segnalando subito eventuali atti notificati e scadenze: conoscere la reale consistenza della pretesa è il primo passo per decidere come difenderti e se trattare.